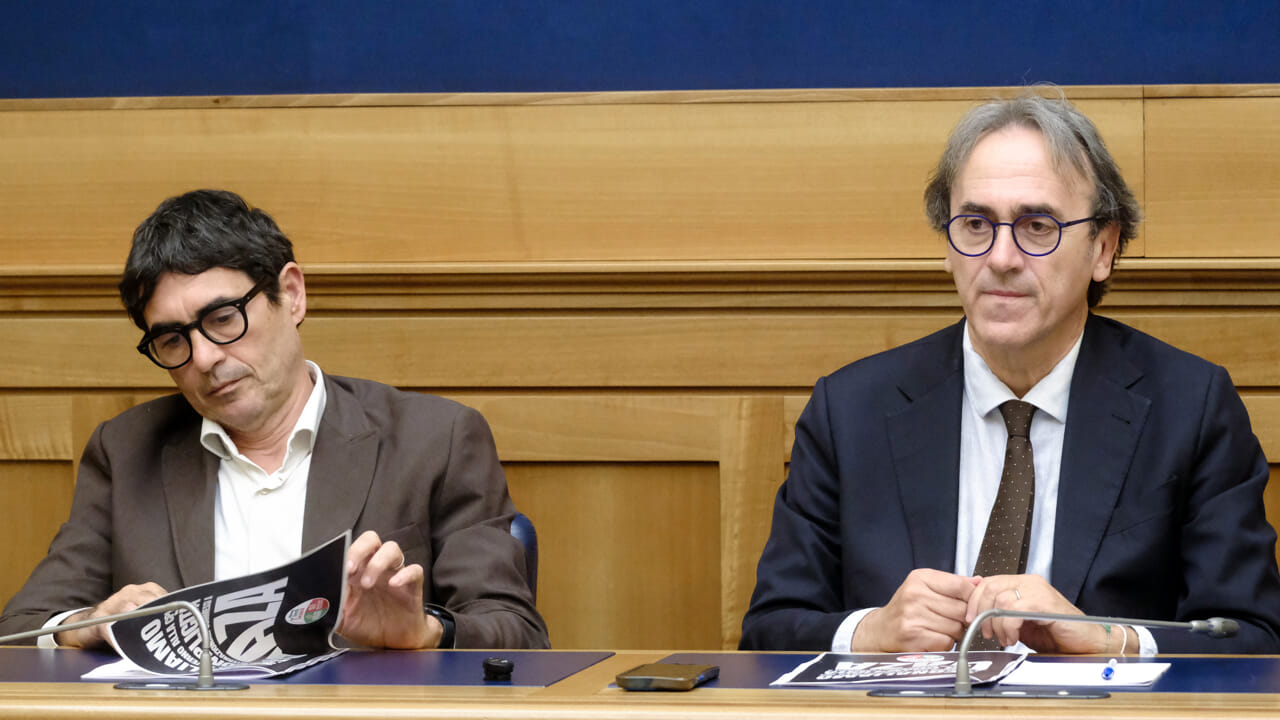
AVS ha presentato una proposta di legge per un “Fondo sovrano popolare”: un fondo pubblico che investe in Borsa e che dal 2047 dovrebbe versare 85 miliardi l’anno alle pensioni. Senza chiedere un euro a nessuno.
Ma la promessa si regge su ipotesi molto fragili. Vediamole punto per punto.
Come funzionerebbe
1) Lo Stato conferisce al fondo le sue partecipazioni, come Eni, Enel e Poste: oltre 100 miliardi. Voti e dividendi però restano al Ministero.
2) Il fondo usa quelle azioni come garanzia ed emette obbligazioni, con una leva del 15%: 15 miliardi di debito ogni 100 di capitale.
3) Con quei soldi compra azioni in tutto il mondo, con un rendimento atteso del 7-9% l’anno.
4) Ogni anno arrivano nuovi soldi: le cartelle riscosse in più, le tasse sulle grandi eredità d’impresa, il bonus nuovi nati che verrebbe soppresso.
5) Per vent’anni si reinveste tutto.
6) Dal 2047 il fondo versa una parte del patrimonio alle pensioni.
Il motore vero è il punto 4.
Le cartelle da incassare non ci sono
Il piano conta di incassare ogni anno il 4% dei 1.280 miliardi di cartelle non pagate. Oggi se ne incassa l’1,3%. In vent’anni fanno circa 1.000 miliardi.
Ma per la commissione del MEF 538 miliardi non sono riscuotibili, il 42% del totale. Dentro ci sono imprese fallite, nullatenenti e 35,7 miliardi dovuti da persone decedute.
Perché proprio il 4%? Gli autori dicono che è quanto riescono a recuperare le banche. Ma il confronto non regge. Prima di prestare, la banca sceglie: guarda reddito e storia creditizia, chiede ipoteche e garanzie, e a chi rischia di non pagare il prestito non lo concede. Dopo, se il credito va male, prende la garanzia oppure lo vende a fondi specializzati e lo toglie dai conti. Il fisco invece non sceglie i debitori, li ha tutti, anche chi non ha nulla. Insegue cartelle vecchie di vent’anni e di norma non può pignorare la prima casa. Sono due mestieri diversi.
E soprattutto: un fondo che vive di cartelle ha bisogno che di cartelle da incassare ce ne siano sempre. Cioè che l’evasione continui.
Rendimenti, inflazione e cambio
Il rendimento promesso è del 7-9% l’anno. Con un’inflazione al 2% significa circa il 5-7% reale. La Norvegia, che ha il fondo sovrano più grande al mondo, fa i conti sul 3%.
Gli 85 miliardi del 2047 valgono 56 miliardi di oggi. Con l’inflazione al 3%, ne varrebbero 46.
Poi c’è il cambio: le azioni si comprano in dollari, le pensioni si pagano in euro. Tra il 2000 e il 2008 un investimento in dollari ha perso più di un terzo del suo valore in euro, solo per l’effetto del cambio.
Il rischio di un nuovo 2008
Immaginiamo il fondo nel 2008. In un anno le Borse mondiali persero il 40%. Piazza Affari, dove stanno le azioni di Stato date in garanzia, il 49%.
Quelle azioni garantiscono i debiti del fondo. Se il fondo non riesce a ripagare, i creditori possono rifarsi su di esse: quote di Eni, Enel e Poste vendute nel momento peggiore, a prezzi di saldo. E durata, tasso e condizioni delle obbligazioni non sono stati dichiarati.
Il debito pubblico
Il fondo si indebita. Per le regole europee conta una domanda: sta dentro o fuori dai conti dello Stato?
Se sta dentro, i suoi debiti diventano debito pubblico, in un paese che ne ha già uno tra i più alti d’Europa. Se sta fuori, i soldi che lo Stato gli versa ogni anno rischiano di essere contati come spesa nel deficit.
Nei documenti diffusi finora non è chiarito. In un caso o nell’altro, il rischio finisce sui conti pubblici.
Perché è politicamente inaccettabile
Anche se i conti tornassero, resterebbe il problema politico.
Le pensioni diventerebbero dipendenti dai profitti: più crescono, più il fondo rende. Cioè più salari bassi, qui e nel Sud del mondo. Le pensioni verrebbero legate allo sfruttamento di lavoratrici e lavoratori.
Sarebbero garantite anche da azioni di Eni e Leonardo: fossile e armi.
Il fondo lo gestirebbe un ente “indipendente come una banca centrale”: niente controllo democratico.
Soldi pubblici che potrebbero creare lavoro e sviluppo qui, a partire dal Mezzogiorno, andrebbero dove il capitale rende di più. Un fondo così non investe per sviluppare: investe per rendere.
E la causa delle pensioni povere resta lì: salari bassi e lavoro discontinuo.
Quanta evasione c’è davvero
Solo nel 2023, sulle tre imposte principali:
– 38,4 miliardi di IRPEF su lavoro autonomo e impresa: quasi 6 euro su 10 non arrivano allo Stato (59,7%);
– 34,4 miliardi di IVA: 1 euro su 5;
– 12 miliardi di IRES, l’imposta sulle società: 1 euro su 5.
Per chi lavora da dipendente il buco è intorno al 2%: le tasse sono trattenute in busta paga.
Rincorrere le cartelle è agire a valle
Quando un’imposta non pagata diventa cartella è già tardi: passano gli anni, le imprese chiudono, i debitori spariscono. Per questo oggi si incassa solo l’1,3%.
L’evasione va fermata prima che avvenga: fattura elettronica, pagamenti tracciabili, incrocio delle banche dati. E funziona: la quota di imposte evase su IRPEF di autonomi e imprese, IRES, IVA e IRAP è scesa dal 38% del 2004 al 27% del 2023.
A monte, non a valle.
Cosa si dovrebbe fare invece
– Prevenire l’evasione: tracciabilità dei pagamenti, incrocio delle banche dati, controlli mirati dove l’evasione è più alta.
– Riscuotere subito, prima che il debito invecchi e diventi inesigibile, a partire da chi dichiara le tasse e non le versa e dai grandi debitori.
– Tassare le grandi ricchezze: una patrimoniale sui grandi patrimoni e una vera tassa sulle grandi eredità.
E usare quei soldi adesso, non nel 2047: pensioni minime più alte, contributi figurativi per chi ha carriere discontinue, casa, sanità, scuola, trasporti, servizi sociali.
Fonti: proposta di legge AVS (Radiocor-Sole 24 Ore, 12/11/2026); Commissione MEF sul magazzino della riscossione (2025); MEF, Relazione sull’evasione fiscale e contributiva 2026; Banca d’Italia (ottobre 2026); Borsa Italiana, mercati 2008; BCE
- © Riproduzione possibile DIETRO ESPLICITO CONSENSO della REDAZIONE di CONTROPIANO
Ultima modifica: stampa