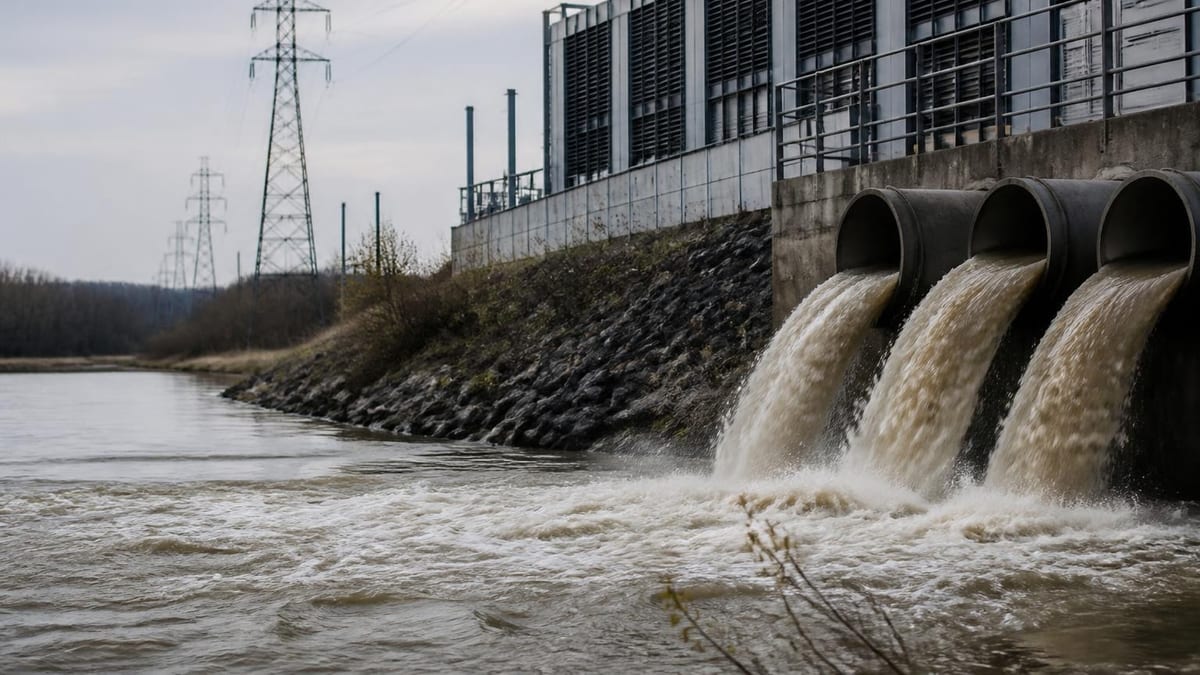
È ormai risaputo che l’intelligenza artificiale non è solo software, questa tecnologia ha bisogno di molta energia elettrica per funzionare, di acqua per raffreddare l’hardware e appunto di enormi centrali che occupano uno spazio fisico per nulla trascurabile, i data center.
Basta poco per rendersi conto che dietro l’apparenza non tangibile dell’AI c’è una infrastruttura che poggia le sue basi nel mondo fisico, per niente virtuale e molto concreta.
Tuttavia, ciò non basta a descrivere interamente il fenomeno, come noto questa tecnologia ha spostato la conoscenza dalle regole della programmazione all’analisi dei dati raccolti, producendo una serie di effetti, tra cui l’alienazione e l’estraneazione di chi lavora per produrre questa merce dal prodotto in sé.
Facciamo un parallelo per semplificare: i dati sono in realtà conoscenza accumulata collettivamente e costituiscono una fonte mineraria vera e propria, anche se non pesa come le rocce delle miniere. Un giacimento, anche quando contiene enormi quantità di prodotto desiderato (supponiamo l’oro) non mette immediatamente a disposizione quella risorsa ai fini dell’attività umana, una cava semplicemente esiste e per estrarre l’oro è necessario lavoro, ovvero persone, macchine e tempo.
Se mettiamo da questo punto di osservazione scopriamo che a differenza dell’industria del software tradizionale siamo di fronte ad un fenomeno che ha capovolto completamente i rapporti in campo, per provare ad essere un minimo scientifici nell’analisi l’indice che consideriamo qui è il Rapporto Organico del Capitale (COC):
COC = quota capitale / quota lavoro;
COC = (capitale fisso + capitale circolante)/( lavoro a bassa qualifica + lavoro ad alta qualifica)
Rispetto alla produzione del software tradizionale in cui era prevalente la quota lavoro (migliaia di ingegneri ed informatici che scrivono codice) su quella delle macchine (processori, GPU, hardware) con l’AI si è invertito il rapporto, prima si parlava di un 15% – 20 % di capitale rispetto al 80% – 85% di lavoro, ora siamo esattamente all’opposto. Di seguito una piccola classifica per renderci conto della portata del fenomeno:
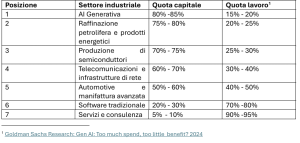
Stiamo parlando quindi di un tipo di industria che – in temini di COC – supera anche quella estrattiva e per la raffinazione degli idrocarburi, da questo punto di vista quindi l’AI è un’industria pesante e non è quindi esagerato dire che è paragonabile all’industria estrattiva.
Tra l’altro, tutto l’indotto dell’AI è ad alto rapporto organico di capitale (energia, semiconduttori, telecomunicazioni). L’unica differenza con il mondo delle miniere è la velocità con cui la quota capitale (ovvero le macchine) diventa obsoleta, nel mondo dell’AI parliamo di 3-5 anni dopodiché o è superata o consuma troppo per il lavoro che fa.
Come in una miniera, più il prodotto desiderato è in profondità e più è necessaria l’introduzione di macchine nel processo di estrazione, soprattutto dal momento in cui non è possibile (o quasi) sfruttare decine di migliaia di persone ridotte in semi-schiavitù per costringerle a scavare con il piccone come invece avviene nelle miniere d’oro. Servono dinamite, ruspe, nastri trasportatori e cingolati.
Questi strumenti nell’AI sono equivalenti ai data center. Le strutture di calcolo intensivo come i mega data center che il governo Meloni vuole realizzare nell’area Nordovest del paese, tra Piemonte e Lombardia, assolvono proprio a questo scopo e sono posti strategicamente in aree in cui:
1. I terreni costano poco (vedi Trino vercellese ed ex aree industriali dismesse come l’area della ThyssenKrupp a Torino)
2. C’è accessibilità energetica, ad esempio in zone come Francoforte e in Irlanda la rete elettrica è ormai satura e le amministrazioni impongono divieti all’allacciamento soprattutto quando si tratta di tanti GigaWatt. Quale posto migliore che aree ex industriali? Già servite da reti elettriche in alta e media tensione…
3. C’è già una infrastruttura di connettività veloce come ad esempio la fibra ottica.
Questi sono gli elementi principali che spingono a costruire i data center in determinate zone invece che in altre.
C’è ora però qualche distinguo da fare, perché l’industria dell’AI oltre ad essere pesante è estremamente distribuita e gerarchizzata a livello globale. Per fornire qualche elemento chiarificatore di seguito una tabella che restituisce la ripartizione dei costi in questo tipo di industria:
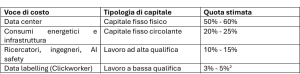
È scontato dire che i Clickworker non si trovano nello stesso posto in cui lavorano gli ingegneri ad alta qualifica, l’energia non si produce dove si producono i dati e viceversa, i semiconduttori non si producono dove si installano i data center etc etc.
La catena del valore dell’AI è spalmata globalmente. Ogni polo produttivo ha un ruolo determinato a cui corrisponde un COC differenziato, questo ruolo può essere desiderato o subalterno agli interessi di altri, con le necessarie sfumature nel mezzo. Analizziamo per semplicità Stati Uniti, Europa e Cina.
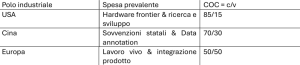
Come vediamo nella tabella seguente, negli USA il capitale fisso è molto concentrato nelle mani dai privati (le Big Tech), hanno il dominio dei chip di fascia alta (vedi Nvidia) e forti economie di scala proprio in virtù della presenza delle Big Tech, mentre il lavoro è svolto da pochissimi ingegneri ad altissima qualifica con elevate retribuzioni insieme a un’enorme bacino globale di esternalizzazioni di attività a basso livello di know how, soprattutto riguardanti l’attività di data labelling (annotazione dei dati e catalogazione).
In Cina la situazione è differente, data le restrizioni sull’import di chip il capitale fisso è concentrato nei data center e nelle infrastrutture senza raggiungere però i livelli degli USA, mentre la quota lavoro è ripartita su un ampio numeri di ingegneri ad alta qualifica con salari medi affiancati ad un’infrastruttura statale di data labelling che ne costituisce la quota di lavoro a bassa qualifica.
Per quanto riguarda l’Europa invece il panorama è ancora diverso, qui non si produce né hardware né software (non in quantità paragonabili agli altri due poli industriali) e il capitale fisso è sostanzialmente dovuto all’affitto di cloud o all’importazione di chip dagli USA.
La quota lavoro è ridotta all’integrazione dell’AI all’interno delle infrastrutture esistenti, o alle applicazioni per consumatori, si pone oggi a metà tra le elevate retribuzioni salariali degli ingegneri di fascia alta negli USA e i clickworker di fascia bassa.
Questa diversificazione nei ruoli è dovuta all’evoluzione di un processo contraddittorio che tiene insieme i “desiderata” e la subalternità agli interessi altrui, in questo senso a dettare la linea sono però USA e Cina in quanto per il momento non sembra emergere una volontà chiara negli obiettivi che l’Unione Europea si sta dando sul tema.
Qui il dibattito è concentrato su etica e normative, siamo sostanzialmente allo stadio burocratico nella competizione globale: da un lato bisogna usare l’AI per non restare indietro, senza però disporre direttamente di questa tecnologia; e dall’altro bisogna limitare meccanismi di fuga del valore prodotto in UE attraverso l’uso dell’AI. All’UE servono delle leggi per limitare i danni.
Ultimamente però si sono resi conto che è una strategia perdente e si sta investendo molto nella costruzione di data center europei per l’addestramento intensivo di modelli AI, parliamo però di investimenti pubblici messi a terra da aziende private e spesso a stelle e strisce.
La proprietà dell’infrastruttura fisica è dei grandi fondi di investimento e di speculatori finanziari, mentre per quanto riguarda la proprietà dei dati siamo appunto alla burocrazia del GDPR sulla privacy che formalmente la assegna agli utenti mentre economicamente ne beneficiano i proprietari dei data center.
A questo punto il discorso sconfina dall’ambito industriale a quello finanziario, notiamo però che per la Cina questo tipo di composizione organica del capitale corrisponde all’esigenza di utilizzare l’AI applicata all’automatizzazione della manifattura, alla robotica e alle infrastrutture urbane (smart cities).
L’AI costituisce quindi l’indotto di una serie di industrie primarie e di servizi moderni, è tenuta sotto la guida della programmazione statale e risponde a politiche strategiche come quella della Self-Reliance sui semiconduttori.
Per gli Stati Uniti invece al centro c’è l’AI generativa B2C3, in cui la potenza di calcolo (le GPU) vengono usate come garanzia finanziaria per ottenere linee di credito, mentre le Big tech fanno investimenti record, i quali dovrebbero a loro volta poi rientrare sotto forma di spesa per il consumo di cloud ed esportazioni di hardware, tutto ovviamente sotto speculazione finanziaria.
Di fatto però in regime di competizione l’AI generativa non ha ancora prodotto i profitti sperati, mentre la bolla si gonfia sperano che la centralizzazione dei capitali e la tendenza al monopolio possa risolvere la situazione, spingendo in alto i prezzi per remunerare gli investimenti fatti.
Nel frattempo, chi ha scommesso sui cavalli zoppi si farà male mentre per gli altri varrebbe il detto “winner takes all”, sempre che la bolla finanziaria non scoppi prima.
- © Riproduzione possibile DIETRO ESPLICITO CONSENSO della REDAZIONE di CONTROPIANO
Ultima modifica: stampa